Rozbiórka budynku — kiedy niezamortyzowana wartość może być kosztem podatkowym
Redakcja InterPodatkowe.pl ·
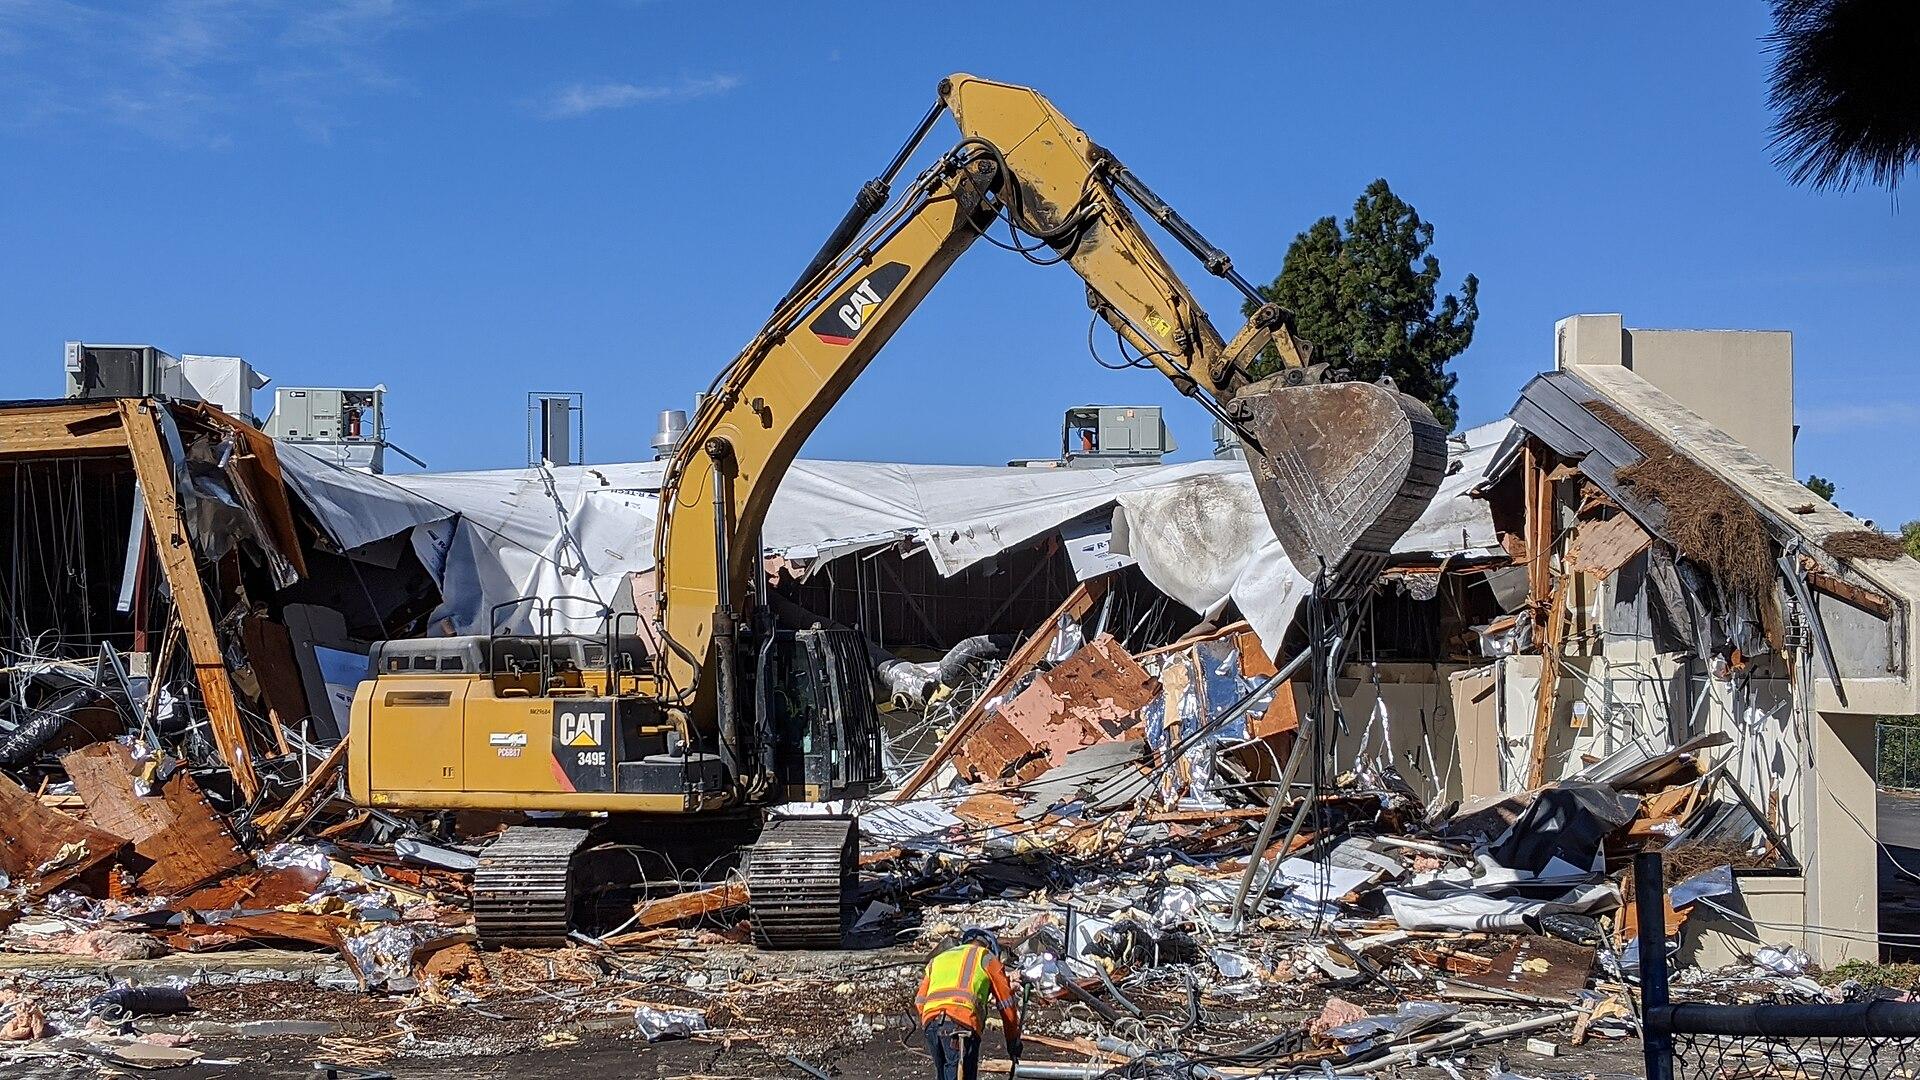
Artykuł opublikowano 31.10.2026. Zgodnie z obowiązującymi przepisami PIT oraz indywidualną interpretacją Dyrektora Krajowej Informacji Skarbowej z 5.08.2025 (sygn. 0112-KDIL2-2.4011.482.2025.2.KP) niezamortyzowana część wartości początkowej likwidowanego budynku może zostać zaliczona do kosztów uzyskania przychodów, jeżeli likwidacja nie wynika ze zmiany rodzaju działalności. Koszty rozbiórki poniesione w celu przygotowania terenu pod nową inwestycję zwiększają wartość początkową wznoszonego środka trwałego i rozliczane są poprzez odpisy amortyzacyjne.
Przepisy i interpretacja
Przy ocenie skutków podatkowych istotne są przepisy ustawy o PIT: art. 22 ust. 1 (definicja kosztów uzyskania przychodów), art. 23 ust. 1 pkt 6 (wyłączenie strat z likwidacji nie w pełni umorzonych środków trwałych, gdy utrata przydatności nastąpiła wskutek zmiany rodzaju działalności) oraz art. 22g ust. 1 pkt 2 i art. 22g ust. 4 (zasady ustalania wartości początkowej środka trwałego wytworzonego we własnym zakresie, w tym zaliczania do kosztu wytworzenia wartości zużytych składników majątku, usług obcych i kosztów wynagrodzeń wraz z pochodnymi). Dyrektor KIS w indywidualnej interpretacji z 5.08.2025 uznał, że wyłączenie z art. 23 ust. 1 pkt 6 nie ma zastosowania, gdy likwidacja nie wynika ze zmiany rodzaju działalności, co oznacza możliwość uznania niezamalortyzowanej części wartości środka trwałego za koszt uzyskania przychodów.
Reklama
Co można zaliczyć do kosztów i jak je rozliczyć
Jeżeli rozbiórka nie wynika ze zmiany profilu działalności, niezamortyzowana część wartości początkowej likwidowanego budynku może być ujęta jako koszt uzyskania przychodów zgodnie z art. 22 ust. 1 ustawy o PIT. Natomiast wydatki na rozbiórkę ponoszone w celu przygotowania terenu pod budowę nowego obiektu zwiększają wartość początkową nowego środka trwałego i podlegają rozliczeniu poprzez odpisy amortyzacyjne, zgodnie z regułami ustalonymi w art. 22g.
Kogo zmiana dotyczy i co oznacza w praktyce
Praktyczne znaczenie mają podatnicy likwidujący środki trwałe i wznoszący nowe inwestycje bez zmiany rodzaju działalności. Na przykład czytelniczka, która nabyła w 2023 r. budynek magazynowy w drodze licytacji, wprowadziła go do ewidencji środków trwałych i amortyzowała, a teraz planuje jego rozbiórkę i budowę nowego budynku magazynowego przeznaczonego do działalności handlowej i magazynowej (przy jednoczesnym kontynuowaniu działalności w zakresie wynajmu nieruchomości oraz prowadzenia sklepów spożywczych na podstawie umów franczyzowych) — w jej przypadku niezamortyzowana wartość może być kosztem, a koszty rozbiórki przeznaczone na przygotowanie terenu będą zwiększać wartość początkową nowego środka trwałego i rozliczane przez amortyzację.
Status: obowiązujące przepisy PIT i przytoczona indywidualna interpretacja Dyrektora KIS z 5.08.2025 (sygn. 0112-KDIL2-2.4011.482.2025.2.KP).
Źródło: prawo.pl
Powiązane interpretacje
Ustalenie czy poniesione wydatki związane z przystosowaniem lokalu użytkowego do prowadzenia działalności gospodarczej można zaliczyć bezpośrednio do kosztów uzyskania przychodu.
0115-KDIT3.4011.494.2026.3.JS
Ocena, czy wydatki na przystosowanie lokalu użytkowego można zaliczyć bezpośrednio do kosztów uzyskania przychodów zamiast kapitalizować jako środek trwały.
Zwolnienie z opodatkowania dofinansowania z KPO na zakup środków trwałych oraz wyłączenie z kosztów uzyskania przychodów i moment korekty odpisów amortyzacyjnych.
0113-KDIPT2-1.4011.339.2026.2.DJDStanowisko prawidłowe
Reguły wyłączenia dofinansowania z KUP oraz moment korekty odpisów amortyzacyjnych przy nabyciu/zaliczeniu środków trwałych.
Reklama