Rząd skierował do Sejmu projekty ustawy podatkowej i budżetowej (jesień 2026)
Redakcja InterPodatkowe.pl ·
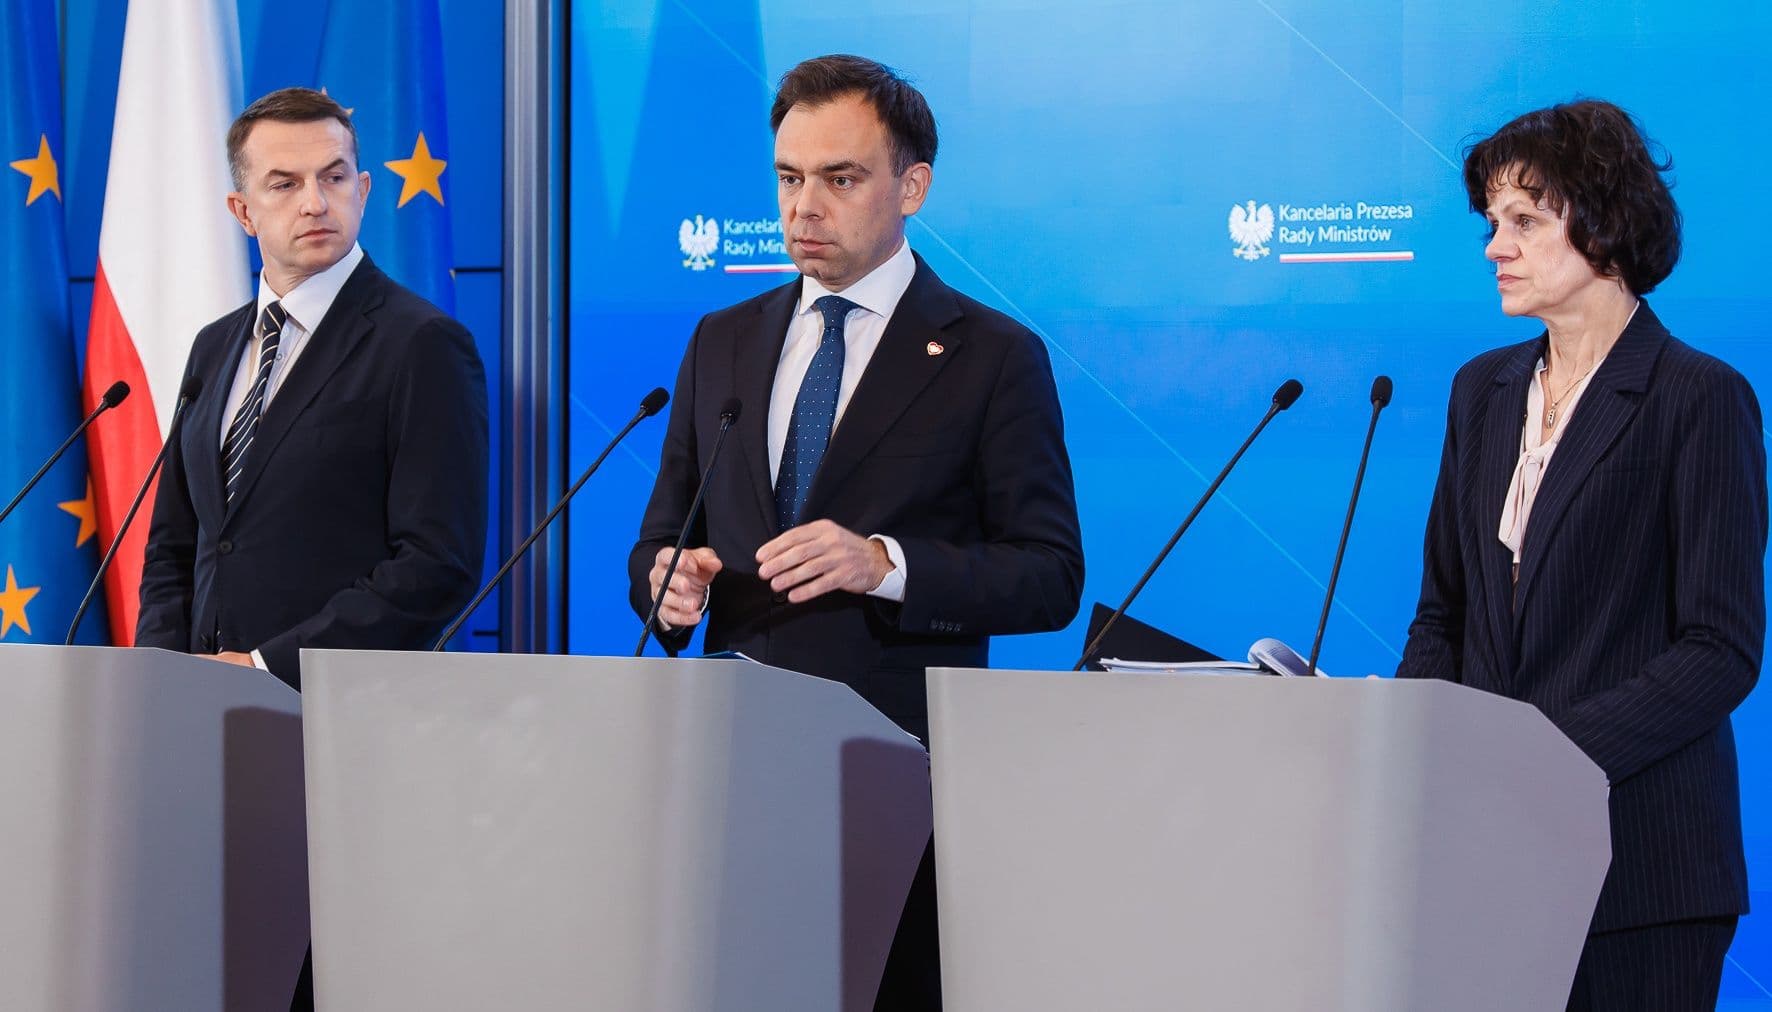
Na jesień 2026 r. rząd przyjął i skierował do Sejmu projekty dwóch ustaw: podatkowej oraz budżetowej. Projekt budżetu zakłada 3-proc. wzrost gospodarki i deficyt w wysokości 281 mld zł; jednocześnie rząd zaproponował pakiet fiskalny zawierający zmiany podatkowe i dopłaty sektorowe.
Zakres i status projektów
Projekty ustaw podatkowej i budżetowej zostały przyjęte przez rząd i przesłane do Sejmu (status: projekt). W dokumentach zawarto założenia makroekonomiczne, wielkość deficytu oraz szereg zmian fiskalnych — m.in. nowe progi PIT, ograniczenie możliwości rozliczeń ryczałtowych oraz elementy uszczelniające. Rząd zapowiedział też dostosowania o charakterze fiskalnym mające na celu, by relacja deficytu do PKB nie rosła, a raczej malała.
Reklama
Kluczowe założenia budżetu i ryzyko zadłużenia
Projekt ustawy budżetowej przyjmuje 3-proc. wzrost gospodarki i deficyt 281 mld zł. Minister finansów Andrzej Domański zadeklarował, że w horyzoncie prognozy relacja Państwowego Długu Publicznego pozostanie poniżej konstytucyjnego poziomu 60% PKB. W prognozie przedstawiono wartości długu PDP netto: 54,7% PKB w 2027 r., 57,4% w 2028 r., 58,1% w 2029 r. i 57,3% w 2030 r. Minister wskazał jednocześnie prawdopodobieństwo przekroczenia progu 55% relacji długu do PKB z ustawy o finansach publicznych w 2028 r.; zgodnie z tą ustawą przekroczenie progu 55% wiąże się z koniecznością przygotowania projektu budżetu bez deficytu w kolejnych latach. Rząd deklaruje fiskalne dostosowania, by zapobiec wzrostowi relacji deficytu do PKB.
Zmiany podatkowe i fiskalne — kogo dotyczą i co oznaczają w praktyce
Projekt ustawy podatkowej wprowadza pośredni próg podatkowy PIT 24% dla przedziału dochodów 130–150 tys. zł. Projekt ogranicza też limit, do którego dopuszczalne jest rozliczenie ryczałtowe, co dotyczy podatników korzystających z tej formy opodatkowania. W pakiecie fiskalnym przewidziano ponowne wprowadzenie opłaty cukrowej oraz uszczelnienie regulacji dotyczących fundacji rodzinnych. Dodatkowo pakiet zawiera przepisy przewidujące dopłaty do przemysłu energochłonnego — element wsparcia sektorowego. W praktyce zmiany będą oddziaływać na podatników osiągających dochody w zaproponowanym przedziale PIT, użytkowników ryczałtu oraz podmioty z branż dotkniętych opłatą cukrową i beneficjentów dopłat sektorowych.
Procedury budżetowe i kwestie Trybunału Konstytucyjnego
Zgodnie z konstytucją parlament ma cztery miesiące od przesłania projektu budżetu na uchwalenie ustawy budżetowej i jej wysłanie prezydentowi lub skierowanie do Trybunału Konstytucyjnego. Ustawa budżetowa jest jedyną ustawą, której prezydent nie może zawetować; jeżeli ustawa budżetowa nie wpłynie w terminie, prezydent ma kompetencję do rozwiązania Sejmu. Plan wydatków Trybunału Konstytucyjnego na przyszły rok zakłada ponad 78 mln zł; rządzący twierdzą, że plan nie został zatwierdzony przez Zgromadzenie Ogólne sędziów TK, a Ministerstwo Finansów wskazało, że system informatyczny nie przyjąłby budżetu TK ustawionego na 0 zł oraz że wpisanie symbolicznej kwoty 1 zł budziłoby wątpliwości co do podstawy prawnej. Trybunał rozpatruje skargi prewencyjne w składzie co najmniej 11 sędziów; prezes TK Bogdan Święczkowski nie dopuszcza do orzekania czterech sędziów, których ślubowań nie odebrał prezydent Karol Nawrocki, a Maciej Berek oczekuje na wyznaczenie terminu ślubowania. Na koniec warto podkreślić, że dług liczony według unijnych statystyk będzie wyższy niż dług liczony według krajowych miar.
Źródło: money.pl
Reklama